UPSC करेंट अफेयर्स 13 अक्टूबर 2026: रॉबर्ट हॉल और माइकल वुडफोर्ड ने जीता अर्थशास्त्र का नोबेल पुरस्कार | अथर्व एग्जामवाइज दैनिक समसामयिकी व सामान्य ज्ञान अपडेट
आर्थिक विज्ञान में 2026 के नोबेल पुरस्कार का अवलोकन
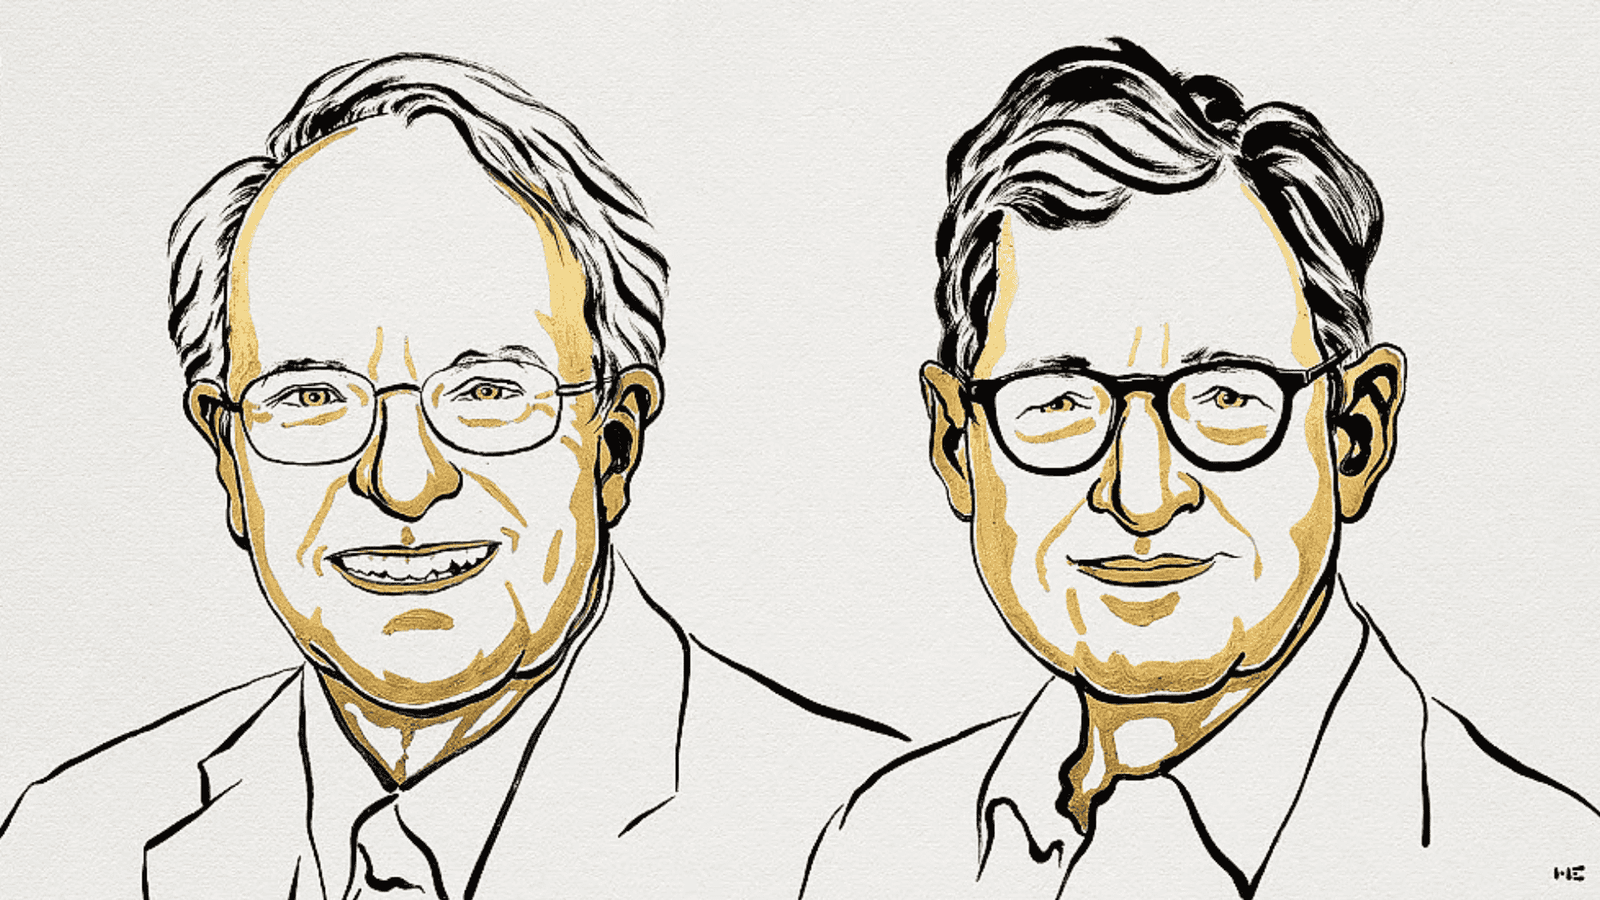
रॉयल स्वीडिश एकेडमी ऑफ साइंसेज ने अमेरिकी अर्थशास्त्रियों रॉबर्ट ई. हॉल और माइकल वुडफोर्ड को 'अल्फ्रेड नोबेल की स्मृति में आर्थिक विज्ञान में 2026 का स्वेरिगेस रिक्सबैंक पुरस्कार' प्रदान किया। आधिकारिक प्रशस्ति-पत्र में दोनों विचारकों को "समष्टि आर्थिक स्थिरीकरण के व्यष्टि अर्थशास्त्रीय आधारों के लिए" (for microeconomic foundations of macroeconomic stabilisation) सम्मानित किया गया है। उनकी सैद्धांतिक खोजों ने यह सिद्ध करके युद्धोपरांत समष्टि आर्थिक प्रबंधन की दीर्घकालिक कमियों को दूर किया कि किस प्रकार व्यक्तिगत परिवारों और व्यावसायिक फर्मों के व्यष्टि आर्थिक अनुकूलन निर्णय संपूर्ण अर्थव्यवस्था के उतार-चढ़ाव को तय करते हैं।
इस पुरस्कार के अंतर्गत 12 मिलियन स्वीडिश क्रोनोर (SEK) की नकद राशि प्रदान की जाती है, जिसे दोनों पुरस्कार विजेताओं के बीच समान रूप से साझा किया जाएगा। हॉल और वुडफोर्ड द्वारा विकसित डायनेमिक फ्रेमवर्क अब दुनिया भर के केंद्रीय बैंकों और वित्त मंत्रालयों द्वारा उपयोग की जाने वाली प्राथमिक परिचालन संरचना बन चुका है, जिससे यह तय किया जाता है कि आर्थिक मंदी के दौरान कुल मांग को कब गति दी जाए और मुद्रास्फीति के दबाव को रोकने के लिए मौद्रिक नीति को कब सख्त किया जाए।
| पैरामीटर | मुख्य विवरण |
|---|---|
| आधिकारिक पुरस्कार का नाम | अल्फ्रेड नोबेल की स्मृति में आर्थिक विज्ञान में स्वेरिगेस रिक्सबैंक पुरस्कार 2026 |
| प्रदाता संस्था | रॉयल स्वीडिश एकेडमी ऑफ साइंसेज, स्टॉकहोम |
| आधिकारिक प्रशस्ति-पत्र (Citation) | "समष्टि आर्थिक स्थिरीकरण के व्यष्टि अर्थशास्त्रीय आधारों के लिए" |
| पुरस्कार विजेता | रॉबर्ट ई. हॉल (स्टैनफोर्ड यूनिवर्सिटी) एवं माइकल वुडफोर्ड (कोलंबिया यूनिवर्सिटी) |
| पुरस्कार राशि | 12 मिलियन स्वीडिश क्रोनोर (SEK), समान रूप से साझा |
| प्राथमिक योगदान | कुल मांग प्रबंधन और मौद्रिक नीति को व्यष्टि अर्थशास्त्रीय आधार प्रदान करना |
| समकालीन प्रभाव | न्यू कीनेशियन डायनेमिक स्टोकेस्टिक जनरल इक्विलिब्रियम (DSGE) मॉडल और फॉरवर्ड गाइडेंस की सैद्धांतिक नींव |
ऐतिहासिक रूप से, अर्थशास्त्र का यह पुरस्कार अल्फ्रेड नोबेल की 1895 की वसीयत में स्थापित मूल पांच पुरस्कारों में शामिल नहीं था। इसे 1968 में स्वेरिगेस रिक्सबैंक (स्वीडन के केंद्रीय बैंक) द्वारा अपनी 300वीं वर्षगांठ के उपलक्ष्य में स्थापित किया गया था और पहली बार 1969 में प्रदान किया गया था। वर्ष 2026 का यह पुरस्कार 2025 के पुरस्कार के बाद आया है, जो जोएल मोकिर, फिलिप एघियन और पीटर हॉविट को नवाचार-संचालित विकास और रचनात्मक विनाश (creative destruction) पर शोध के लिए दिया गया था; तथा 2024 का पुरस्कार डारोन ऐसमोग्लू, साइमन जॉनसन और जेम्स ए. रॉबिन्सन को वैश्विक समृद्धि के संस्थागत विश्लेषण के लिए प्रदान किया गया था।
प्रतियोगी परीक्षाओं की तैयारी करने वाले अभ्यर्थी समष्टि अर्थशास्त्र के व्यापक दैनिक विश्लेषण के लिए 'अथर्व एग्जामवाइज करेंट अफेयर्स रिपॉजिटरी' का संदर्भ ले सकते हैं। इसके तकनीकी दस्तावेज सीधे नोबेल प्राइज आउटरीच पोर्टल पर उपलब्ध हैं।
पारंपरिक कीनेशियन समष्टि अर्थशास्त्र का ऐतिहासिक पतन
जॉन मेनार्ड कीन्स के कार्यों के बाद के दशकों में समष्टि आर्थिक स्थिरीकरण नीतियां इस धारणा पर संचालित होती थीं कि कुल आर्थिक चरों (aggregate economic variables) के बीच स्थिर और यांत्रिक संबंध होते हैं। IS-LM फ्रेमवर्क और पारंपरिक फिलिप्स वक्र जैसे स्थिरीकरण उपकरण, कुल उपभोग, उत्पादन और मुद्रास्फीति को ऐतिहासिक समय-श्रृंखला डेटा में देखे गए अनुभवजन्य सहसंबंधों के रूप में देखते थे।
जब चक्रीय मंदी के दौरान कुल मांग घटती थी, तब पारंपरिक नीतियों के तहत केंद्रीय बैंकों को ब्याज दरों में कटौती करने और सरकारों को मांग की कमी पाटने के लिए बजट घाटा बढ़ाने का निर्देश दिया जाता था। इसके विपरीत, अर्थव्यवस्था के अत्यधिक गर्म (overheating) होने की स्थिति में ऋण पर रोक लगाने और सार्वजनिक व्यय में कटौती करने की संस्तुति की जाती थी।
यह प्रतिमान 1970 के दशक के वैश्विक आपूर्ति-पक्षीय तेल संकट के दौरान निष्प्रभावी साबित हुआ। विकसित अर्थव्यवस्थाओं ने एक साथ उच्च मुद्रास्फीति, बढ़ती बेरोजगारी और आर्थिक ठहराव का सामना किया—जिसे मुद्रास्फीतिजनित मंदी (स्टैगफ्लेशन) कहा जाता है। पारंपरिक मांग-पक्षीय प्रोत्साहन के माध्यम से बेरोजगारी दूर करने के प्रयासों से वास्तविक उत्पादन बहाल नहीं हुआ; बल्कि, इसने दोहरे अंकों की मुद्रास्फीति को स्थायी बना दिया।
इस संकट ने युद्धोपरांत समष्टि आर्थिक सिद्धांत की दो संरचनात्मक कमजोरियां उजागर कीं:
लुकास समालोचना (The Lucas Critique): रॉबर्ट ई. लुकास जूनियर द्वारा प्रतिपादित इस समालोचना ने सिद्ध किया कि जब भी आर्थिक नीतियों में बदलाव होता है, तो समग्र चरों के सांख्यिकीय सहसंबंध बदल जाते हैं। चूंकि विवेकशील आर्थिक एजेंट नीतिगत नियमों में बदलाव के अनुरूप अपने व्यवहार को ढाल लेते हैं, इसलिए ऐतिहासिक समग्र सहसंबंध नई नीतियों के वास्तविक प्रभावों का अनुमान नहीं लगा सकते।
व्यष्टि अर्थशास्त्रीय आधारों का अभाव: पारंपरिक मॉडल यह समझाने में असमर्थ रहे कि व्यक्तिगत अनुकूलनकर्ता आर्थिक एजेंट—उपयोगिता को अधिकतम करने वाले परिवार और लाभ को अधिकतम करने वाली व्यावसायिक फर्में—आर्थिक नीतिगत बदलावों पर किस प्रकार प्रतिक्रिया देते हैं।
समष्टि आर्थिक स्थिरीकरण को पुनर्परिभाषित करने के लिए ऐसे मॉडलों की आवश्यकता थी जो बुनियादी व्यष्टि अर्थशास्त्रीय सिद्धांतों पर आधारित हों। यह परिवर्तन रॉबर्ट ई. हॉल और माइकल वुडफोर्ड के अनुसंधानों से संभव हुआ।
रॉबर्ट ई. हॉल: विवेकशील प्रत्याशाएं और पारिवारिक उपभोग की गतिशीलता
निजी उपभोग विकसित और विकासशील दोनों अर्थव्यवस्थाओं में कुल मांग का सबसे बड़ा घटक है। प्रारंभिक कीनेशियन मॉडलों में माना जाता था कि परिवार का वर्तमान व्यय लगभग पूरी तरह से उसकी वर्तमान प्रयोज्य आय (disposable income) द्वारा निर्धारित होता है। रॉबर्ट ई. हॉल ने विवेकशील प्रत्याशाओं (rational expectations) और गतिशील अनुकूलन (dynamic optimization) के दृष्टिकोण से पारिवारिक उपभोग का विश्लेषण करके इस समझ को बदल दिया।
उपभोग की यादृच्छिक भ्रमण परिकल्पना (1978)
1978 के एक शोध पत्र में, हॉल ने मिल्टन फ्रीडमैन की स्थायी आय परिकल्पना (Permanent Income Hypothesis) को विवेकशील प्रत्याशाओं के ढांचे के साथ संश्लेषित किया। हॉल ने दर्शाया कि भविष्योन्मुखी परिवार केवल वर्तमान आय के आधार पर उपभोग तय नहीं करते। इसके बजाय, वे भविष्य की आय, परिसंपत्तियों और दीर्घकालिक आर्थिक सुरक्षा की अपनी प्रत्याशाओं के आधार पर अपने पूरे जीवनकाल में उपभोग को सुगम (smooth) बनाते हैं।
एक प्रतिनिधि परिवार अपने संपूर्ण जीवनकाल के बजट प्रतिबंधों के अधीन अपनी अंतर-कालिक प्रत्याशित उपयोगिता (intertemporal expected utility) को अधिकतम करता है:
$$\max_{\{c_{t+\tau}, a_{t+\tau+1}\}_{\tau=0}^T} \mathbb{E}_t \left[ \sum_{\tau=0}^T \beta^\tau u(c_{t+\tau}) \right]$$
अंतर-कालिक बजट बाधा के अधीन:
$$a_{t+\tau+1} = (1 + r)(a_{t+\tau} - c_{t+\tau} + w_{t+\tau})$$
यहाँ $\beta \in (0, 1)$ व्यक्तिपरक डिस्काउंट फैक्टर है, $r$ वास्तविक ब्याज दर है, $u(\cdot)$ एक अवतल काल-उपयोगिता फलन है, $w_{t+\tau}$ प्रसंभाव्य श्रम आय है, और $a_t$ संचित वित्तीय परिसंपत्तियों को दर्शाता है। विवेकशील प्रत्याशाओं के तहत, परिवार की प्रथम-क्रम यूलर शर्त (Euler condition) यह निर्धारित करती है कि उपभोग की प्रत्याशित सीमांत उपयोगिता क्रमिक अवधियों में समान रहनी चाहिए:
$$\mathbb{E}_t [u'(c_{t+1})] = \frac{1}{\beta(1 + r)} u'(c_t)$$
इस समीकरण से, हॉल ने उपभोग की यादृच्छिक भ्रमण परिकल्पना (Random Walk Hypothesis) व्युत्पन्न की। चूंकि वर्तमान उपभोग में भूतकाल, वर्तमान और प्रत्याशित भविष्य की आय से संबंधित सभी उपलब्ध जानकारी पहले से शामिल होती है, इसलिए उपभोग में होने वाले बदलावों ($\Delta c_{t+1}$) का अनुमान पिछले समष्टि आर्थिक रुझानों या प्रत्याशित नीतिगत परिवर्तनों से नहीं लगाया जा सकता। पारिवारिक उपभोग केवल अप्रत्याशित और अनपेक्षित आर्थिक सूचनाओं के कारण ही बदलता है।
उदाहरण के लिए, यदि कोई परिवार आर्थिक मंदी या नौकरी की असुरक्षा का पूर्वानुमान लगाता है, तो वह वर्तमान आय बरकरार रहने के बावजूद अपने गैर-जरूरी खर्चों में तत्काल कटौती कर देगा। अतः, व्यापक राजकोषीय उपायों से केवल प्रयोज्य आय बढ़ाना तब तक मांग को प्रेरित नहीं करेगा जब तक कि नीति-निर्माता भविष्य की आर्थिक स्थिरता से जुड़ी प्रत्याशाओं को अनुकूल न बनाएं।
अनुभवजन्य सूक्ष्म डेटा और "हैंड-टू-माउथ" उपभोक्ता
वित्तीय बाजारों में ऋण तक सीमित पहुंच को ध्यान में रखते हुए, रॉबर्ट हॉल और फ्रेडरिक मिशकिन (1982) ने सूक्ष्म आर्थिक पारिवारिक सर्वेक्षण डेटा का परीक्षण किया। उनके अनुभवजन्य अध्ययन ने पारिवारिक उपभोग में एक महत्वपूर्ण विभाजन स्पष्ट किया:
भविष्योन्मुखी अनुकूलनकर्ता (~80%): लगभग 80% परिवार स्थायी-आय ढांचे के अनुरूप व्यवहार करते हैं, जो अप्रत्याशित संपत्ति परिवर्तनों के जवाब में व्यापार चक्रों के दौरान खर्च को संतुलित रखते हैं।
तरलता-बाधित या "हैंड-टू-माउथ" उपभोक्ता (~20%): एक महत्वपूर्ण वर्ग गंभीर ऋण बाधाओं का सामना करता है, संपार्श्विक (collateral) की कमी से जूझता है या उसके पास न्यूनतम बचत होती है। ये परिवार अपनी प्रयोज्य आय प्राप्त होते ही उसे उपभोग पर व्यय कर देते हैं।
इस विभाजन ने नीति-निर्माताओं को लक्षित राजकोषीय अंतरण (targeted fiscal transfers) तैयार करने का आधार दिया। इसने सिद्ध किया कि वित्तीय सहायता या सामाजिक सुरक्षा योजनाएं अपने सबसे बड़े गुणक प्रभाव (multiplier effect) तब देती हैं जब उन्हें सीधे तरलता-बाधित समूहों पर केंद्रित किया जाए।
माइकल वुडफोर्ड: न्यू कीनेशियन संश्लेषण और मूल्य अनम्यता
रॉबर्ट हॉल द्वारा भविष्योन्मुखी पारिवारिक मांग को स्पष्ट किए जाने के बाद, माइकल वुडफोर्ड ने गतिशील उपभोक्ता निर्णयों को अपूर्ण प्रतिस्पर्धा के तहत काम करने वाली फर्मों के मूल्य-निर्धारण व्यवहार से जोड़ा। वुडफोर्ड ने अपनी 2003 की पुस्तक, Interest and Prices: Foundations of a Theory of Monetary Policy में इन व्यष्टि आधारों को समाहित किया, जिससे आधुनिक न्यू कीनेशियन ढांचे की आधारशिला रखी गई।
मूल्य घर्षण के व्यष्टि आधार
घर्षण-रहित क्लासिकल मॉडलों में, सांकेतिक मौद्रिक चरों में बदलाव वास्तविक आर्थिक गतिविधियों को प्रभावित नहीं करते। वुडफोर्ड ने रेखांकित किया कि वास्तविक बाजारों में एकाधिकारात्मक प्रतिस्पर्धा और सांकेतिक अनम्यता पाई जाती है, जिसे मूल्य चिपचिपाहट (Price Stickiness) कहा जाता है।
फर्मों को प्रशासनिक खर्चों, मेनू लागतों (menu costs) और प्रतिस्पर्धियों की प्रतिक्रियाओं की चिंता होती है, जो उन्हें तुरंत कीमतें बदलने से रोकती हैं। जब फर्में कीमतें बदलती हैं, तो वे भविष्य की प्रत्याशित परिचालन लागतों, मजदूरी के दबाव और कुल मांग को देखती हैं। चूंकि कीमतें समय अंतराल के साथ बदलती हैं, इसलिए मौद्रिक नीतिगत हस्तक्षेप लघु से मध्यम अवधि में उत्पादन, क्षमता उपयोग और रोजगार पर ठोस वास्तविक प्रभाव डालते हैं।
मानक 3-समीकरण न्यू कीनेशियन ढांचा
वुडफोर्ड ने इन अंतःक्रियाओं को तीन समीकरणों वाले संरचनात्मक मॉडल में औपचारिक रूप दिया, जो केंद्रीय बैंकों के नीति-निर्माण का मानक उपकरण है:
भविष्योन्मुखी डायनेमिक IS वक्र (Dynamic IS Curve):
पारिवारिक उपभोग के अंतर-कालिक यूलर समीकरण से व्युत्पन्न:
$$\tilde{y}_t = \mathbb{E}_t [\tilde{y}_{t+1}] - \frac{1}{\sigma} (i_t - \mathbb{E}_t [\pi_{t+1}] - r_t^n)$$
जहाँ $\tilde{y}_t$ उत्पादन अंतर (आउटपुट गैप: वास्तविक उत्पादन माइनस प्राकृतिक उत्पादन) है, $i_t$ सांकेतिक नीतिगत ब्याज दर है, $\mathbb{E}_t [\pi_{t+1}]$ प्रत्याशित भविष्य की मुद्रास्फीति है, और $r_t^n$ ब्याज की प्राकृतिक दर है। कुल मांग केवल वर्तमान ब्याज दरों से ही तय नहीं होती, बल्कि भविष्य के प्रत्याशित उत्पादन और वास्तविक उधार लागतों से भी प्रभावित होती है।
न्यू कीनेशियन फिलिप्स वक्र (New Keynesian Phillips Curve):
सांकेतिक घर्षणों के तहत गतिशील मूल्य-निर्धारण से व्युत्पन्न:
$$\pi_t = \beta \mathbb{E}_t [\pi_{t+1}] + \kappa \tilde{y}_t$$
जहाँ $\pi_t$ वर्तमान मुद्रास्फीति है, $\beta$ डिस्काउंट फैक्टर है, और $\kappa$ आउटपुट गैप के प्रति मुद्रास्फीति की संवेदनशीलता है। यह समीकरण दर्शाता है कि वर्तमान मुद्रास्फीति पिछले ऐतिहासिक रुझानों के बजाय मुख्य रूप से भविष्य की मुद्रास्फीति प्रत्याशाओं पर निर्भर करती है।
व्यवस्थित मौद्रिक नीति नियम (Monetary Policy Rule):
यह दर्शाता है कि केंद्रीय बैंक मुद्रास्फीति और आउटपुट गैप के आधार पर नीतिगत दरों को कैसे समायोजित करता है:
$$i_t = r_t^n + \phi_\pi \pi_t + \phi_y \tilde{y}_t$$
जहाँ गुणांक $\phi_\pi > 1$ (टेलर सिद्धांत) और $\phi_y > 0$ नीतिगत समायोजन तय करते हैं। वुडफोर्ड ने स्थापित किया कि आधुनिक केंद्रीय बैंक मुद्रा आपूर्ति के परिमाण को नियंत्रित करने के बजाय, ब्याज दरों और सार्वजनिक प्रत्याशाओं को प्रबंधित करके अर्थव्यवस्था का संचालन करते हैं।
फॉरवर्ड गाइडेंस और केंद्रीय बैंक संचार
वुडफोर्ड के शोध का केंद्रीय निष्कर्ष यह है कि केंद्रीय बैंक का सार्वजनिक संचार स्वयं एक सक्रिय नीतिगत साधन है। चूंकि निवेशक और परिवार भविष्य की ब्याज दरों के आधार पर निर्णय लेते हैं, इसलिए मौद्रिक नीति के भावी मार्ग को लेकर एक विश्वसनीय सार्वजनिक प्रतिबद्धता—जिसे फॉरवर्ड गाइडेंस कहा जाता है—तत्काल ब्याज दरें बदले बिना भी दीर्घकालिक ब्याज दरों को घटा सकती है और निवेश को गति दे सकती है।
समष्टि आर्थिक प्रतिमानों का तुलनात्मक विश्लेषण
| आयाम | पारंपरिक कीनेशियन मॉडल (1970 के दशक से पूर्व) | हॉल-वुडफोर्ड न्यू कीनेशियन प्रतिमान (2026 नोबेल फोकस) |
|---|---|---|
| व्यष्टि अर्थशास्त्रीय आधार | अनुपस्थित; समग्र ऐतिहासिक सहसंबंधों पर आधारित | स्पष्ट; परिवारों और फर्मों के गतिशील अनुकूलन पर आधारित |
| प्रत्याशाओं का स्वरूप | स्थिर या पश्चगामी (अनुकूली प्रत्याशाएं) | गतिशील, भविष्योन्मुखी विवेकशील प्रत्याशाएं |
| उपभोग फलन | वर्तमान आय का प्रत्यक्ष फलन ($C = c_0 + c_1 Y_d$) | अंतर-कालिक अनुकूलन; उपभोग एक रैंडम वॉक का अनुसरण करता है |
| मूल्य समायोजन | सांकेतिक कठोरता की तदर्थ धारणाएं | मेनू लागतों और बाजार घर्षणों द्वारा संचालित व्यष्टि-आधारित मूल्य अनम्यता |
| मुद्रास्फीति तंत्र | ऐतिहासिक फिलिप्स वक्र के माध्यम से स्थिर विनिमय | प्रत्याशाओं द्वारा संचालित भविष्योन्मुखी न्यू कीनेशियन फिलिप्स वक्र |
| प्राथमिक नीतिगत साधन | विवेकाधीन राजकोषीय घाटा और मात्रात्मक ऋण नियंत्रण | व्यवस्थित नीतिगत ब्याज दरें और फॉरवर्ड गाइडेंस |
| आपूर्ति झटकों पर प्रतिक्रिया | अनियंत्रित मांग प्रोत्साहन के कारण स्टैगफ्लेशन की स्थिति | प्राकृतिक उत्पादन में आए बदलावों के अनुरूप नपी-तुली नीति |
नीतिगत अनुप्रयोग: मुद्रास्फीति, आपूर्ति झटके और ऊर्जा संकट से निपटना
आउटपुट गैप और प्राकृतिक उत्पादन की गतिशीलता
वुडफोर्ड के मॉडल में, स्थिरीकरण नीति का उद्देश्य उत्पादन को अनियंत्रित रूप से बढ़ाना नहीं है। इसका उद्देश्य आउटपुट गैप ($\tilde{y}_t = y_t - y_t^n$) को न्यूनतम रखना है, जो वास्तविक उत्पादन ($y_t$) और "प्राकृतिक उत्पादन" ($y_t^n$) के अंतर को दर्शाता है—यानी वह उत्पादन स्तर जो तब प्राप्त होता जब सभी कीमतें पूरी तरह लचीली होतीं।
जब कच्चे तेल की कीमतों में वृद्धि या भू-राजनीतिक तनाव जैसे बाहरी आपूर्ति झटके आते हैं, तो अर्थव्यवस्था की उत्पादन क्षमता सिकुड़ती है और प्राकृतिक उत्पादन ($y_t^n$) घट जाता है। यदि नीति-निर्माता इसे मांग की कमी समझकर मौद्रिक या राजकोषीय प्रोत्साहन देते हैं, तो वे धनात्मक आउटपुट गैप को बढ़ा देते हैं, जिससे लागत-प्रेरित मुद्रास्फीति और स्टैगफ्लेशन उत्पन्न होता है।
हॉल-वुडफोर्ड दृष्टिकोण के तहत, केंद्रीय बैंक यह स्वीकार करते हैं कि प्राकृतिक उत्पादन घटा है। अतः मुद्रास्फीति प्रत्याशाओं को स्थिर रखने के लिए मौद्रिक नीति को सख्त बनाए रखना आवश्यक होता है, ताकि ऊर्जा या खाद्य पदार्थों की अस्थायी महंगाई स्थायी मजदूरी-मूल्य वृद्धि चक्र में न बदल जाए।
नोबेल समिति के अध्यक्ष जॉन हैसलर के अनुसार, इन मॉडलों से यह स्पष्ट होता है कि कोविड-19 और 2022 के ऊर्जा संकट जैसे हालिया झटकों के बाद भी 1970 के दशक जैसा भीषण स्टैगफ्लेशन क्यों नहीं दोहराया गया।
केंद्रीय बैंकिंग और भारतीय रिजर्व बैंक (RBI) के लिए निहितार्थ
लचीला मुद्रास्फीति लक्ष्यीकरण (FIT) ढांचा:
भारत ने भारतीय रिजर्व बैंक अधिनियम, 1934 में 2016 के संशोधनों द्वारा 'फ्लेक्सिबल इन्फ्लेशन टारगेटिंग' (FIT) को वैधानिक रूप दिया, जिससे मौद्रिक नीति समिति (MPC) का गठन हुआ। उपभोक्ता मूल्य सूचकांक (CPI) मुद्रास्फीति को $\pm 2\%$ के बैंड के साथ 4% पर रखने का लक्ष्य वुडफोर्ड के इस सिद्धांत से प्रेरित है कि मूल्य स्थिरता ही सतत विकास की अनिवार्य शर्त है।
खाद्य और ईंधन झटकों के दौरान केंद्रीय बैंक की विश्वसनीयता:
आरबीआई को मानसून की अनिश्चितता और आयातित कच्चे तेल के कारण अक्सर आपूर्ति झटकों का सामना करना पड़ता है। यदि इन झटकों के दौरान मुद्रास्फीति प्रत्याशाएं अनियंत्रित हो जाएं, तो अस्थायी महंगाई कोर मुद्रास्फीति में बदल सकती है। वुडफोर्ड का मॉडल दर्शाता है कि यदि केंद्रीय बैंक की साख मजबूत है, तो कंपनियां अस्थायी झटकों के दौरान कोर कीमतें नहीं बढ़ातीं, जिससे अर्थव्यवस्था मंदी से बच जाती है।
हैंड-टू-माउथ परिवारों के लिए राजकोषीय अंतरण:
तरलता-बाधित उपभोक्ताओं पर हॉल के निष्कर्ष भारत के लिए अत्यधिक प्रासंगिक हैं, जहाँ एक बड़ी आबादी सीमित बचत और अनौपचारिक ऋण पर निर्भर है। इन परिवारों की उपभोग की सीमांत प्रवृत्ति (MPC) लगभग 1 होती है। इसलिए डायरेक्ट बेनिफिट ट्रांसफर (DBT), पीएम-किसान और मनरेगा जैसी लक्षित योजनाएं मंदी के समय तुरंत उपभोग मांग को सहारा देती हैं।
अभ्यर्थी भारतीय आर्थिक नीतियों के संरचित नोट्स के लिए 'अथर्व एग्जामवाइज स्टडी मटीरियल पोर्टल' और मूलभूत अवधारणाओं के लिए 'अथर्व एग्जामवाइज एनसीईआरटी फाउंडेशन कोर्स' की सहायता ले सकते हैं।
मुख्य तथ्य और परीक्षा-उपयोगी आंकड़े
2026 के विजेता: रॉबर्ट ई. हॉल (स्टैनफोर्ड यूनिवर्सिटी) और माइकल वुडफोर्ड (कोलंबिया यूनिवर्सिटी)।
पुरस्कार प्रशस्ति-पत्र: "समष्टि आर्थिक स्थिरीकरण के व्यष्टि अर्थशास्त्रीय आधारों के लिए"।
प्रशासक संस्था: रॉयल स्वीडिश एकेडमी ऑफ साइंसेज, स्टॉकहोम।
पुरस्कार राशि: 12 मिलियन स्वीडिश क्रोनोर, दोनों के बीच समान रूप से विभाजित।
स्थापना वर्ष: 1968 में स्वेरिगेस रिक्सबैंक द्वारा स्थापित; पहली बार 1969 में प्रदान किया गया।
रॉबर्ट हॉल का 1978 का सिद्धांत: उपभोग की यादृच्छिक भ्रमण परिकल्पना (Random Walk Hypothesis), जिसके अनुसार उपभोक्ता दीर्घकालिक आधार पर उपभोग संतुलित करते हैं और खर्च केवल अप्रत्याशित सूचनाओं से बदलता है।
हॉल और मिशकिन (1982) के निष्कर्ष: लगभग 80% परिवार भविष्योन्मुखी होते हैं, जबकि 20% तरलता-बाधित (हैंड-टू-माउथ) होते हैं।
माइकल वुडफोर्ड (2003) का योगदान: पुस्तक Interest and Prices, जिसने चिपचिपी कीमतों, डायनेमिक IS वक्र और ब्याज दर नियमों को न्यू कीनेशियन मॉडल में ढाला।
नीतिगत प्रासंगिकता: मुद्रास्फीति लक्ष्यीकरण, फॉरवर्ड गाइडेंस और DSGE मॉडलों की आधारशिला।
परीक्षा की दृष्टि से उपयोगिता
UPSC प्रारंभिक परीक्षा (सामान्य अध्ययन प्रश्नपत्र-I):
2026 के नोबेल विजेताओं, संबंधित संस्थानों और पुरस्कार इतिहास पर सीधे प्रश्न।
समष्टि अर्थशास्त्र की प्रमुख अवधारणाओं: फिलिप्स वक्र, आपूर्ति झटके, ब्याज की प्राकृतिक दर, मुद्रास्फीति लक्ष्यीकरण और मौद्रिक नीति संचरण पर वैचारिक प्रश्न।
UPSC मुख्य परीक्षा (सामान्य अध्ययन प्रश्नपत्र-III - भारतीय अर्थव्यवस्था):
मौद्रिक नीति व मुद्रास्फीति: वुडफोर्ड का ढांचा आरबीआई की एमपीसी (MPC), 4% ($\pm 2\%$) मुद्रास्फीति लक्ष्यीकरण और विकास बनाम मुद्रास्फीति संतुलन के विश्लेषण में उपयोगी है।
आपूर्ति व्यवधान: वास्तविक और प्राकृतिक उत्पादन के अंतर का उपयोग कच्चे तेल की कीमतों और वैश्विक आपूर्ति श्रृंखला अवरोधों पर नीतिगत समीक्षा हेतु किया जा सकता है।
राजकोषीय नीति व कल्याणकारी योजनाएं: हॉल के निष्कर्ष कॉर्पोरेट रियायतों के बजाय लक्षित योजनाओं (DBT, मनरेगा) की प्रभावशीलता सिद्ध करने के लिए अनुभवजन्य तर्क प्रदान करते हैं।
राज्य लोक सेवा आयोग (MPPSC, UPPSC, BPSC, RAS):
नोबेल पुरस्कार विजेताओं और उनके आर्थिक सिद्धांतों पर आधारित सीधे वस्तुनिष्ठ प्रश्न।
विकासशील अर्थव्यवस्थाओं में मुद्रास्फीति नियंत्रण और केंद्रीय बैंक की विश्वसनीयता पर निबंध व विश्लेषणात्मक प्रश्न।
अभ्यास प्रश्न
प्रारंभिक परीक्षा अभ्यास प्रश्न (MCQ)
प्रश्न. हाल के नोबेल पुरस्कार विजेताओं द्वारा प्रतिपादित न्यू कीनेशियन समष्टि आर्थिक ढांचे के संदर्भ में निम्नलिखित कथनों पर विचार कीजिए:
न्यू कीनेशियन मॉडल परिवारों और फर्मों के अनुकूलन व्यवहार पर आधारित व्यष्टि अर्थशास्त्रीय सिद्धांतों को शामिल करते हैं।
रॉबर्ट हॉल की उपभोग परिकल्पना के अनुसार, भविष्य की आय में होने वाले पूर्वानुमेय परिवर्तन उपभोक्ता व्यय में बड़े और तात्कालिक उतार-चढ़ाव लाते हैं।
यह ढांचा यह सिद्ध करता है कि केंद्रीय बैंक मुद्रा आपूर्ति की मात्रा को लक्षित करने के बजाय मुख्य रूप से नीतिगत ब्याज दरों और सार्वजनिक प्रत्याशाओं का प्रबंधन करके आर्थिक गतिविधियों को प्रभावित करते हैं।
उपर्युक्त कथनों में से कौन-से सही हैं?
(a) केवल 1 और 2
(b) केवल 2 और 3
(c) केवल 1 और 3
(d) 1, 2 और 3
उत्तर: (c) केवल 1 और 3
व्याख्या:
कथन 1 सही है: 2026 का नोबेल पुरस्कार समष्टि आर्थिक स्थिरीकरण में व्यष्टि अर्थशास्त्रीय आधारों के एकीकरण को मान्यता देता है।
कथन 2 गलत है: हॉल की रैंडम वॉक परिकल्पना दर्शाती है कि भविष्योन्मुखी उपभोक्ता ज्ञात भावी परिवर्तनों को पहले ही वर्तमान निर्णयों में शामिल कर लेते हैं; अतः उपभोग केवल अप्रत्याशित नई सूचनाओं से ही बदलता है।
कथन 3 सही है: माइकल वुडफोर्ड ने प्रतिपादित किया कि आधुनिक मौद्रिक नीति मुद्रा आपूर्ति को लक्षित करने के बजाय नीतिगत ब्याज दरों, फॉरवर्ड गाइडेंस और साख प्रबंधन के माध्यम से कार्य करती है।
मुख्य परीक्षा अभ्यास प्रश्न
प्रश्न. "प्रभावी मौद्रिक नीति वर्तमान नीतिगत ब्याज दरों में बदलाव करने जितनी ही भविष्योन्मुखी बाजार प्रत्याशाओं के प्रबंधन में निहित है।" आर्थिक विज्ञान में 2026 के नोबेल पुरस्कार विजेताओं के योगदान के आलोक में मूल्यांकन कीजिए कि वैश्विक आपूर्ति-पक्षीय झटकों के दौरान यह प्रतिमान भारतीय रिजर्व बैंक के मुद्रास्फीति-लक्ष्यीकरण ढांचे को किस प्रकार दिशा प्रदान करता है। (250 शब्द / 15 अंक)
उत्तर संरचना के लिए मुख्य बिंदु:
प्रस्तावना: रॉबर्ट ई. हॉल और माइकल वुडफोर्ड को समष्टि आर्थिक स्थिरीकरण के व्यष्टि अर्थशास्त्रीय आधारों के लिए दिए गए 2026 के नोबेल पुरस्कार का उल्लेख करें।
सैद्धांतिक आधार: वुडफोर्ड के न्यू कीनेशियन फिलिप्स वक्र ($\pi_t = \beta \mathbb{E}_t[\pi_{t+1}] + \kappa \tilde{y}_t$) को समझाएं कि कैसे मूल्य अनम्यता के बीच भविष्य की मुद्रास्फीति प्रत्याशाएं वर्तमान मूल्य-निर्धारण को तय करती हैं। हॉल के उपभोग मॉडल से इसे जोड़ें।
आरबीआई के संदर्भ में अनुप्रयोग: स्पष्ट करें कि आरबीआई की मौद्रिक नीति समिति (MPC) रेपो रेट, फॉरवर्ड गाइडेंस और पारदर्शी संचार के माध्यम से मध्यम अवधि की मुद्रास्फीति प्रत्याशाओं को 4% पर कैसे स्थिर रखती है।
आपूर्ति झटकों से निपटना: कच्चे तेल या खाद्य कीमतों के झटकों के दौरान मांग प्रोत्साहन के बजाय वुडफोर्ड के ढांचे की भूमिका बताएं, जिससे यह स्पष्ट हो सके कि केंद्रीय बैंक की साख कैसे द्वितीय-चरण की मुद्रास्फीति को रोकती है।
निष्कर्ष: इस बात पर बल दें कि भारत जैसी उभरती अर्थव्यवस्थाओं के लिए संस्थागत पारदर्शिता और नीतिगत विश्वसनीयता ही प्राथमिक आर्थिक संबल हैं।